

黄政
发布时间:2019-05-27 作者: 点击量:
 基本信息
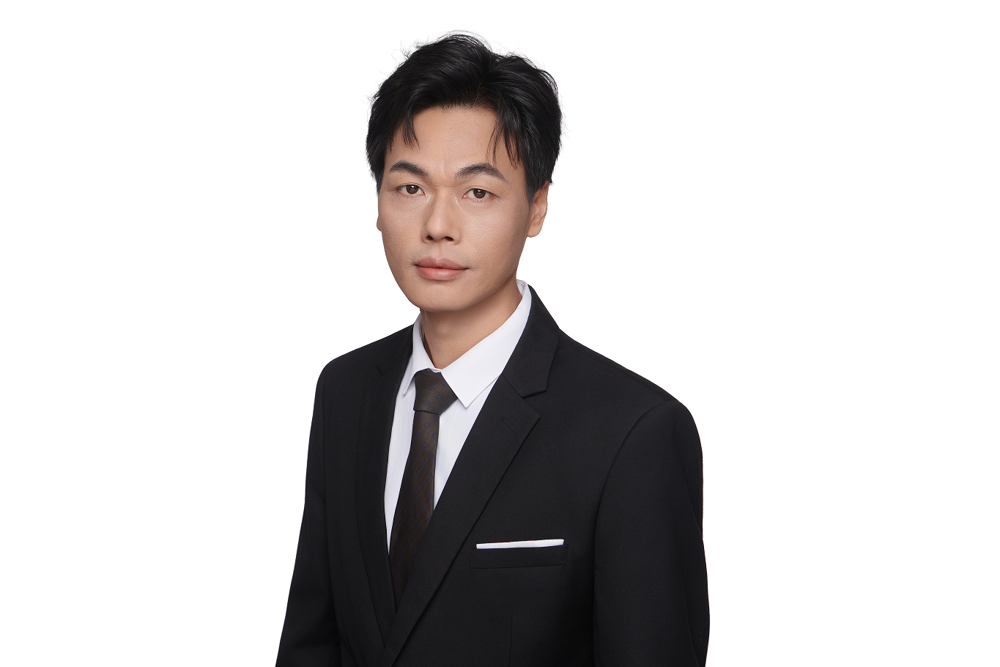
黄政,籍贯江苏。会计学院财务管理系副教授、硕士生导师、经济学博士。长期从事信息披露与资本市场等领域研究。主持国家社会科学基金项目1项、省自然科学基金项目1项。在CSSCI期刊发表学术论文十余篇。出版学术专著5本。招生对象:会计学硕、会计专硕、审计专硕和MBA。联系方式:email:274579545@qq.com。
 教育背景
2003.09-2007.06,中南财经政法大学,获法学/管理学双学士学位
2009.09-2011.06,东北师范大学商学院,获管理学硕士学位
2011.09-2014.12,东北师范大学商学院,获经济学博士学位
 工作履历
2015.01-2018.01,东北师范大学商学院,理论经济学专业,博士后
2018.03-2019.12,湖南工商大学会计学院,财务管理系,讲师
2019.12-至今,湖南工商大学会计学院,财务管理系,副教授
 教授课程
本科生课程:《财务管理学》《财务分析学》等
研究生课程:《财务报表与企业经营分析》《财务管理理论与实务》等 研究领域
信息披露及治理:管理层信息操纵、信息披露质量、信息披露违规治理
资本市场:股价波动、股价信息含量、股市稳定
 科研项目
1.国家社会科学基金一般项目“内部控制质量、管理层信息操纵与股价稳定研究”(18BGL080),主持。
2.湖南省自然科学基金面上项目:“内部控制有效性与股价信息含量:公司透明度的中介机理与经验证据”(2020JJ4253),主持。
 学术成果
一、主要论文:
[1]黄政,刘怡芳.内部控制质量与股价泡沫:影响效果及路径检验[J]. 东北师大学报(哲学社会科学版),2020(03):73-85.(CSSCI)
[2]黄政,刘怡芳.内部控制质量影响股价稳定的机理分析[J]. 税务与经济,2019(06):24-30.(CSSCI扩)
[3]黄政,吴国萍.内部控制质量与股价崩盘风险:影响效果及路径检验.审计研究,2017,(04):48-55.(CSSCI)
[4]黄政,刘怡芳.市场环境、股价信息含量与资本配置效率.税务与经济,2017,(04):28-34.(CSSCI扩)
[5]黄政,钟廷勇,刘怡芳.内部控制质量、信息透明度与股价信息含量.中南财经政法大学学报,2017,(03):14-23. (CSSCI)
[6]黄政,刘怡芳.会计信息质量与股价信息含量——基于会计准则变革前后的比较研究.东北师大学报(哲学社会科学版),2016,(05):97-104.(CSSCI)
[7]黄政,吴国萍.信息透明度对资本配置效率的影响——来自中国制造业上市公司的经验证据.财经理论与实践,2014,(05):40-45.(CSSCI)
[8]黄政,吴国萍.信息披露违规处罚的市场反应及其对投资者利益的影响.东北师大学报(哲学社会科学版),2013,(03):66-71.(CSSCI)
[9]黄政,张文忠.现金持有偏离对企业业绩的影响——基于中国制造业上市公司的实证分析.税务与经济,2012,(03):51-55.(CSSCI扩)
[10]黄政,刘怡芳,程晓娟.基于SPOC的财务管理课程实践效果研究[J].商业会计,2022,(3):116-118.
[11]黄政,刘怡芳,程晓娟.财务管理课程SPOC混合式教学模式研究[J].湖北经济学院学报(人文社会科学版),2022,19(1):153-157.
[12]刘怡芳,黄政.内部审计特征对会计信息质量影响研究——基于深交所主板上市公司2009—2012年的经验证据.东北师大学报(哲学社会科学版),2015,(01):141-146.(CSSCI)
[13]吴国萍,黄政.信息披露违规的行政处罚与民事赔偿——基于投资者保护视角.社会科学战线,2013,(08):254-256. (CSSCI)
[14]刘怡芳,黄政,吴国萍.上市公司内部控制信息披露对经营效率与效果的影响.税务与经济,2013,(03):51-55. (CSSCI扩)
[15]Liu Yifang,Huang Zheng;Performance Evaluation of China’s Open-end Stock Fund——Based on APT Three Factor Model. The 5th (2013) International Conference on Financial Risk and Corporate Finance Management,June 29-30,2013 Dalian,China.(ISSHP)
[16]朱晓燕,黄政. 年报问询函、内部控制质量与股价崩盘风险[J]. 新疆财经大学学报,2022(01):69-80.
[17]李志园,黄政.内部控制质量、监管处罚与股价崩盘风险——基于威慑信号传递视角分析[J].区域金融研究,2022,No.601(08):33-41.
[18]程晓娟,黄政,水会莉,等. 基于“SPOC+翻转课堂”的会计类专业课程混合式教学模式研究 [J]. 商业会计, 2023, (16) 110-114.
[19]彭艺璇 ,黄政. 分析师研究报告负面信息含量与股价同步性 [J]. 现代金融, 2023, (10) 12-21.
[20]刘怡芳,黄政. 注册会计师审计、内部控制与股价信息含量 [J]. 新疆财经, 2024, (5) 53-67.
[21]刘怡芳,赵颖,黄政.Will the “Underlying Technology” Digital Transformation Promote Substantive Green Innovation in Enterprises? —Evidence from Chinese A-Share Listed Companies. Sustainability,2026, 18, SSCI.
二、主要著作教材
[1]黄政,刘怡芳.内部控制质量、管理层信息操纵与股价稳定[M],北京:经济科学出版社,2024.8.
[2]黄政,曾求洪,刘怡芳. 内部控制有效性、公司透明度与股价信息含量[M],长春:东北师范大学出版社,2022.12.
[3]黄政. 信息透明度、股价信息含量与资本配置效率[M],长春:东北师范大学出版社,2016.9.
[4]吴国萍,黄政. 信息披露违规—公司治理与投资者保护[M],北京:科学出版社,2012.12.
[5]刘怡芳,黄政.政府R&D补贴与技术创新[M],长春:东北师范大学出版社,2019.1.
